به گزارش بانکی – با توجه به چشمانداز تورمی ۳۵ تا ۴۰ درصدی برای سال ۱۴۰۴، یکی از مهمترین دغدغههای سرمایهگذاران خرد و کلان، انتخاب روش مناسب برای نگهداری و افزایش ارزش پول است. اگر قصد دارید قدرت خرید خود را حفظ کرده و در برابر کاهش ارزش پول مقاومت کنید، باید با دقت گزینههای مختلف سرمایهگذاری را از نظر امنیت سرمایه، نقدشوندگی، و بازدهی بررسی کنید.
در این گزارش، گزینههای اصلی نظیر سپرده بانکی، صندوق درآمد ثابت، خرید طلا و دلار و همچنین روشهای جایگزین کمریسک مانند اوراق بدهی، صندوقهای مختلط، بیمههای سرمایهگذاری و کرادفاندینگ مقایسه شدهاند.
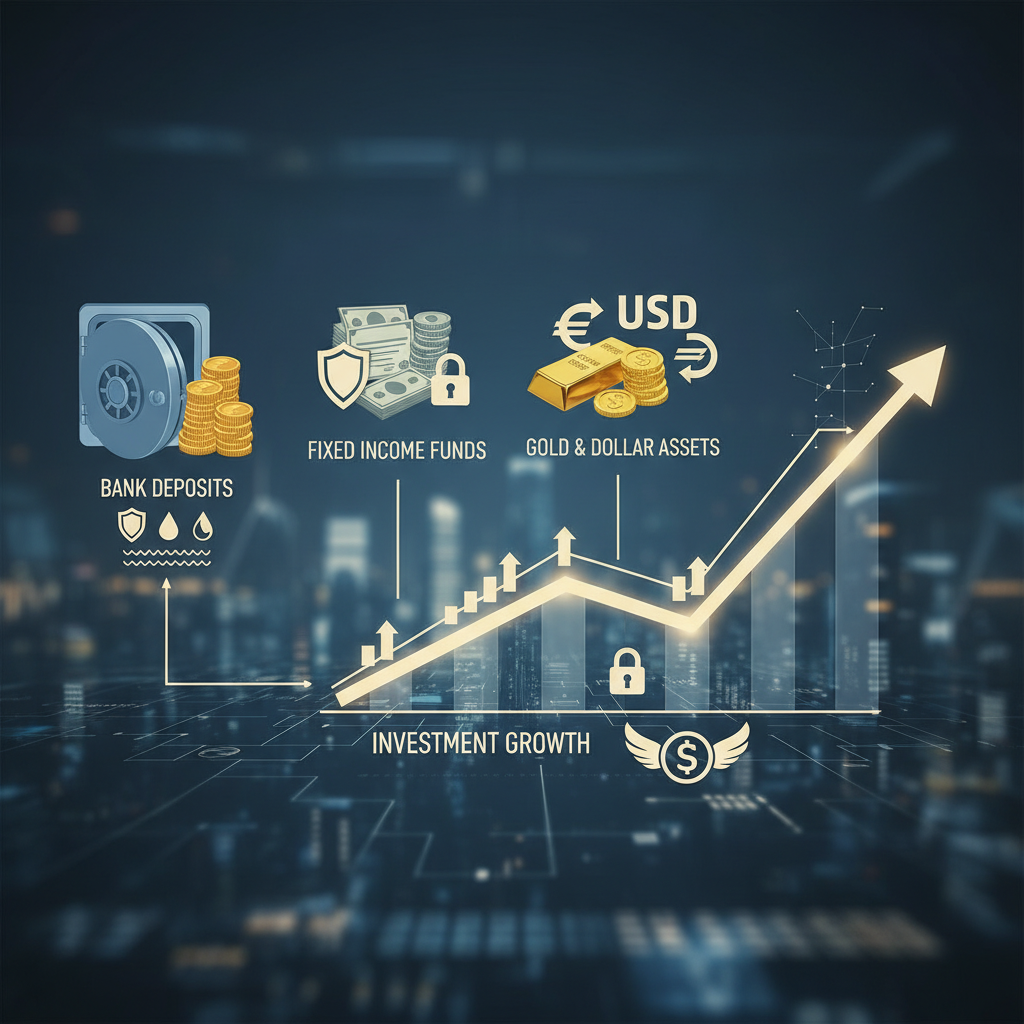
خلاصه مقایسه گزینههای اصلی سرمایهگذاری در ایران ۱۴۰۴
| گزینه | امنیت | نقدشوندگی | افزایش سرمایه |
|---|---|---|---|
| سپرده بانکی | بسیار بالا؛ تحت پوشش صندوق ضمانت سپردهها | بالا؛ آنی، ولی جریمه در برداشت زودهنگام | ثابت؛ حدود ۲۰.۵٪ سالانه |
| صندوق درآمد ثابت | بالا با ریسک اندک | بسیار بالا؛ سود روزشمار و برداشت آزاد | ۲۱٪ تا ۲۵٪ سالانه |
| دلار و طلا | متوسط؛ طلا امنتر از دلار | طلا: بالا – دلار: محدودتر | بالا؛ رشد ۳۰٪ تا ۶۰٪ در برخی دورهها |
تحلیل تخصصی گزینههای اصلی
۱. سپرده بانکی؛ محافظهکار اما کمبازده
- امنیت: بسیار بالا؛ تحت نظارت بانک مرکزی و بیمهشده توسط صندوق ضمانت سپردهها
- نقدشوندگی: سریع، اما در سپردههای بلندمدت با جریمه برداشت
- سود: حدود ۲۰.۵٪ سالانه؛ کمتر از نرخ تورم
۲. صندوق درآمد ثابت؛ تعادل سود و امنیت
- امنیت: سرمایهگذاری در اوراق دولتی و سپرده بانکی؛ ریسک بسیار پایین
- نقدشوندگی: فوقالعاده؛ فروش سریع بدون جریمه و سود روزشمار
- بازدهی: حدود ۲۱٪ تا ۲۵٪ در سال؛ برخی صندوقها حتی بیشتر
۳. خرید دلار و طلا؛ پرریسک ولی پربازده
- امنیت: طلا امنتر از دلار؛ دلار تحت تأثیر تحریم و سیاستهای ارزی
- نقدشوندگی: طلا نقدشوندهتر؛ دلار محدودیت خرید و فروش دارد
- بازدهی: طلا برای بلندمدت (۴۰٪ تا ۶۰٪ رشد در سالهای اخیر) و دلار برای نوسانگیری کوتاهمدت مناسب است
روشهای جایگزین با ریسک پایین برای افزایش سرمایه
۱. اوراق بدهی یا اوراق مشارکت
- امنیت: بالا؛ انتشار توسط دولت یا شرکتهای معتبر
- نقدشوندگی: قابل فروش در بازار ثانویه
- بازدهی: ۲۰٪ تا ۲۵٪ سالانه، با پرداخت سود منظم
۲. صندوقهای سرمایهگذاری مختلط
- امنیت: ترکیب سهام و اوراق؛ ریسک متوسط
- نقدشوندگی: بالا؛ مشابه صندوق درآمد ثابت
- بازدهی: بین ۲۵٪ تا ۳۰٪ در سال
۳. بیمههای سرمایهگذاری (مثلاً بیمه عمر)
- امنیت: بسیار بالا؛ همراه با پوشش بیمهای
- نقدشوندگی: معمولاً با جریمه در برداشت زودهنگام
- بازدهی: ۱۵٪ تا ۲۵٪ + مزایای مالیاتی و پوشش فوت
۴. کرادفاندینگ (تأمین مالی جمعی)
- امنیت: متوسط؛ بسته به نوع پروژه
- نقدشوندگی: محدود به دوره سرمایهگذاری
- بازدهی: ۲۰٪ تا ۳۰٪؛ جذاب برای سرمایههای کوچک
جدول مقایسه روشهای جایگزین
| روش | امنیت | نقدشوندگی | بازدهی سالانه |
|---|---|---|---|
| اوراق بدهی | بالا | متوسط | ۲۰٪ تا ۲۵٪ |
| صندوق مختلط | متوسط | بالا | ۲۵٪ تا ۳۰٪ |
| بیمه سرمایهگذاری | بسیار بالا | متوسط | ۱۵٪ تا ۲۵٪ |
| کرادفاندینگ | متوسط | متوسط | ۲۰٪ تا ۳۰٪ |
جمعبندی: کدام گزینه برای شما مناسبتر است؟
| اولویت | پیشنهاد |
|---|---|
| امنیت کامل سرمایه | سپرده بانکی یا بیمه سرمایهگذاری |
| نقدشوندگی بالا | صندوق درآمد ثابت یا طلا |
| افزایش سرمایه بالاتر از تورم | طلا، صندوق مختلط، یا اوراق بدهی |
| شروع با سرمایه کم | صندوق درآمد ثابت یا کرادفاندینگ |
توصیه بانکی
در شرایط اقتصادی کنونی ایران، هیچ گزینهای بهتنهایی کامل نیست. بهجای انتخاب تکگزینهای، بهتر است سبد متنوعی از داراییها داشته باشید تا در برابر نوسانات و تورم مقاومتر باشید. همچنین حتماً از مشاوران مالی مجرب مشورت بگیرید و به طور منظم عملکرد سرمایهگذاری خود را ارزیابی کنید.