بسیاری از سرمایهگذاران علیرغم پیشبینی درستِ روند اقتصاد، به دلیل انتخاب نادرست «تکسهم»، از بازار جا میمانند. برای مثال، ممکن است تشخیص رشد صنعت پتروشیمی یا خودرو صحیح باشد، اما خرید سهام شرکتی که درگیر چالشهای داخلی است، فرصت کسب سود را از بین ببرد.
راهکار عبور از این چالش، استفاده از صندوقهای بخشی است. پیشبینی رشد یک صنعت همواره کمریسکتر از انتخاب یک شرکت خاص است. این صندوقها امکان کسب بازدهی از رشد کلیت یک صنعت را بدون پذیرش ریسکهای تکسهم فراهم میکنند؛ رویکردی که نهادهای مالی معتبر نیز با ارائه ابزارهای نوین، بر آن تمرکز دارند تا سرمایهگذاری با اطمینان بیشتری انجام شود.
استراتژیهای جهانی | درسهایی از بزرگان اقتصاد
بررسی رویکرد اتاقهای فکر بزرگ اقتصادی و نشریات معتبر مالی در سطح جهان نشان میدهد که سرمایهگذاران نهادی، به جای تمرکز بر تکسهمها، از دو استراتژی کلیدی و کلاننگر استفاده میکنند. این استراتژیها در بورس تهران نیز کاربردی حیاتی دارند:
۱. چرخش سرمایه بین صنایع
پول هوشمند هرگز یکجا ساکن نمیماند و مانند آب، همیشه به سمت بازدهی بیشتر جریان مییابد. مفهوم «چرخش سرمایه بین صنایع» بر این اصل استوار است که بازار سهام موجودی زنده و پویاست و در هر فصل از اقتصاد، یک بخش خاص پیشرو خواهد بود:
- دوران تورم و رشد قیمتها: زمانی که اقتصاد در حال انبساط است و قیمت کالاها افزایش مییابد، جریان پول هوشمند به سمت صنایع «کالامحور، معدنی و انرژی» حرکت میکند تا از رشد قیمتهای جهانی و تورم داخلی منتفع شود.
- دوران رکود یا ابهام: زمانی که ریسکهای سیستماتیک بالا میرود یا اقتصاد وارد رکود میشود، پول به پناهگاههای امن مثل «صنایع دارویی، غذایی و کالاهای ضروری» کوچ میکند، زیرا تقاضا برای این محصولات حتی در بدترین شرایط اقتصادی نیز پایدار است.
بنابراین، صندوق بخشی ابزاری برای خرید و نگهداری ابدی نیست؛ بلکه ابزاری تخصصی برای «زمانبندی هوشمند» و جابهجایی سرمایه بر اساس چرخههای رونق و رکود اقتصادی است.
۲. ساعت اقتصاد
تحلیلگران ارشد اقتصادی معتقدند چرخههای تجاری مانند یک ساعت دقیق عمل میکنند و هر ساعت از اقتصاد، زمانِ درخشش و بازدهی یک صنعت خاص است. در این دیدگاه، صندوقهای بخشی مانند دماسنجی برای سنجش وضعیت اقتصاد عمل میکنند. برای مثال، اقبال سنگین بازار به صندوقهای «فلزات اساسی»، معمولاً نشانهای معتبر از انتظار رشد قیمتهای جهانی یا جهش نرخ ارز در آینده نزدیک است.
قطبنمای بازار ایران | دوگانه صنایع دلاری و ریالی
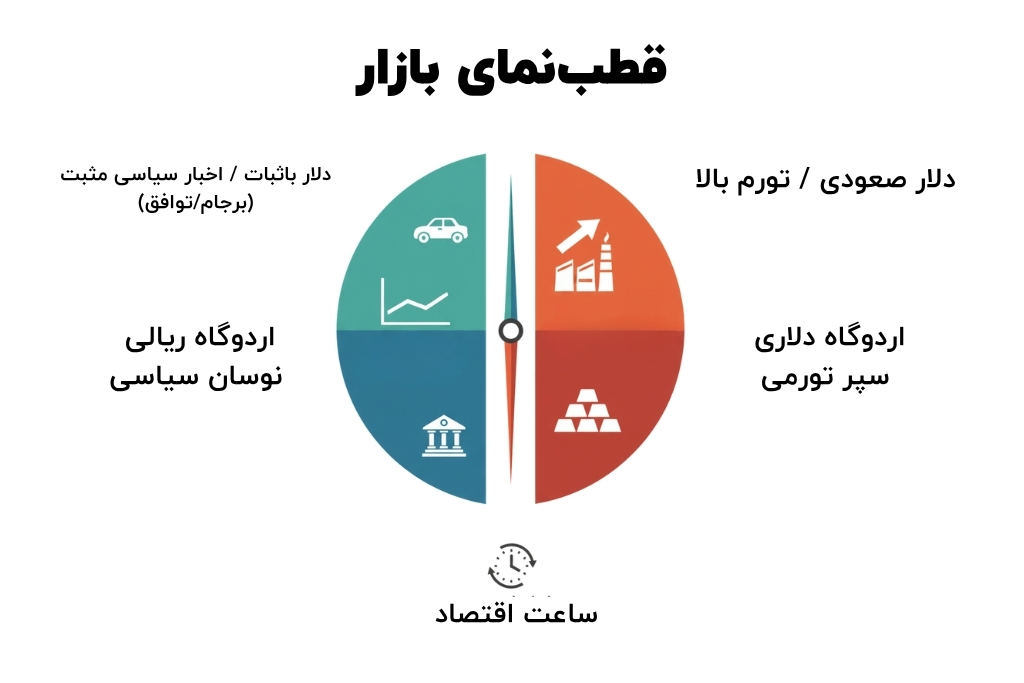
اگرچه در بازارهای جهانی صنایع دستهبندیهای متنوعی مانند تکنولوژی، سلامت یا املاک دارند، اما در مختصات بازار ایران، نقشهی راه عمدتاً بر اساس «نرخ ارز» ترسیم میشود. درک تفاوت ماهوی بین دو گروه اصلی صنایع، کلید موفقیت در انتخاب صندوق بخشی مناسب است:
۱. صنایع دلاری (سپر دفاعی در برابر تورم)
این گروه شامل شرکتهای بزرگ تولیدی و صادراتی است که قیمت فروش محصولاتشان همگام با نرخ ارز و قیمتهای بازارهای جهانی نوسان میکند. این صنایع معمولاً سهم بزرگی از ارزش بازار را در اختیار دارند:
- صندوقهای پتروشیمی: صنعت پتروشیمی به عنوان لیدر سنتی بازار سرمایه ایران شناخته میشود. همبستگی تاریخی و بسیار بالای این صنعت با نرخ ارز باعث میشود در زمانهایی که «انتظارات تورمی» در جامعه بالاست، این صندوقها گزینهای جذاب و امن باشند. علاوه بر این، بسیاری از شرکتهای این گروه دارای جریان نقدینگی قوی و سیاست تقسیم سود نقدی مناسبی در مجامع سالانه هستند که جذابیت آنها را دوچندان میکند.
- صندوقهای فلزات اساسی: این گروه شامل تولیدکنندگان بزرگ فولاد، مس، آلومینیوم و روی است. سودآوری این صنعت توسط دو موتور قدرتمند هدایت میشود: نخست «قیمت ارز در بازار داخلی» و دوم «قیمتهای جهانی فلزات». بنابراین، رصد بازارهای جهانی برای سرمایهگذاری در این بخش ضروری است.
۲. صنایع ریالی (حساس به اخبار و سیاست)
در مقابل صنایع دلاری، گروهی از صنایع قرار دارند که مواد اولیه یا بازار فروش آنها عمدتاً داخلی است. این صنایع معمولاً در دوران ثبات نرخ ارز یا گشایشهای سیاسی و دیپلماتیک مورد توجه سرمایهگذاران قرار میگیرند:
- صندوقهای خودرویی: صنعت خودرو همواره یکی از پرنوسانترین و خبرسازترین بخشهای بازار بوده است. این صنعت «حساسیت» بالایی به وضعیت کلی بازار دارد و نسبت به اخبار سیاسی و مذاکرات بسیار واکنشگر است. سرمایهگذاران حرفهای معمولاً در زمان انتشار اخبار مثبت سیاسی یا شایعات مربوط به حذف قیمتگذاری دستوری و عرضه خودرو در بورس کالا، نگاه ویژهای به صندوقهای این بخش دارند.
- صندوقهای دارویی: صنعت دارو به دلیل ماهیت استراتژیک و تقاضای پایدار برای محصولاتش، حکم یک پناهگاه امن را در شرایط رکودی دارد. حذف ارز ترجیحی و واقعی شدن نرخها در این صنعت، پتانسیلهای جدیدی را برای صندوقهای دارویی ایجاد کرده است.
مدیریت حرفهای ریسک | تکنیک معماری «هسته و پوسته»
یکی از اصول بنیادین که نهادهای مالی باسابقه و متخصص همواره بر آن تأکید دارند، پرهیز از رفتارهای هیجانی و تکروی در سرمایهگذاری است. استفاده از استراتژی «همه یا هیچ» (ورود با تمام سرمایه به یک صنعت) در صندوقهای بخشی میتواند بسیار خطرناک باشد. برای مدیریت صحیح ریسک و بهینهسازی بازدهی، استفاده از معماری «هسته و پوسته» پیشنهاد میشود:
- هسته سبد (۶۰ تا ۷۰ درصد دارایی):
وظیفه اصلی این بخش، حفظ امنیت سرمایه، ایجاد ثبات و حرکت همگام با شاخصهای کلی بازار است. ابزار مناسب برای تشکیل هسته، «صندوقهای سهامی متنوع» (که ترکیبی از تمام صنایع هستند) یا در شرایط نزولی، «صندوقهای درآمد ثابت» هستند. این بخش مانند لنگر کشتی، ثبات پرتفوی را تضمین میکند. - پوسته سبد (۳۰ تا ۴۰ درصد دارایی):
وظیفه این بخش، تلاش برای کسب «بازدهی مازاد بر بازار» و افزایش سودآوری نهایی است. سرمایهگذار با تخصیص بخش کوچکتری از سرمایه به «صندوقهای بخشی» (مثلاً تمرکز بر پتروشیمی یا فلزات)، ریسک تمرکز را به صورت آگاهانه میپذیرد تا شانس سودآوری سبد را افزایش دهد. این استراتژی به سرمایهگذار اجازه میدهد بدون به خطر انداختن کل سرمایه، از رشد صنایع پیشرو بهرهمند شود.
فیلترهای انتخاب | معیارهای تشخیص صندوق برتر
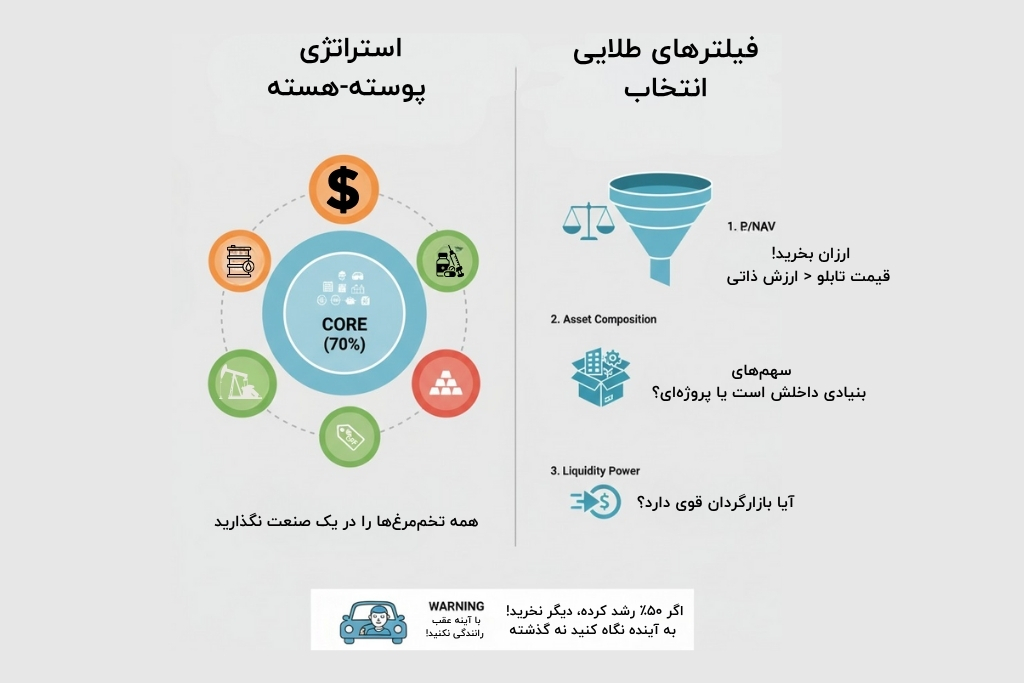
پس از آنکه تحلیلگر تشخیص داد کدام صنعت (مثلاً پتروشیمی) پتانسیل رشد دارد، نوبت به انتخاب بهترین صندوق در آن حوزه میرسد. هر صندوق بخشی باید پیش از خرید، از سه فیلتر اساسی عبور کند:
۱. بررسی حباب قیمتی (نسبت قیمت به خالص ارزش داراییها)
مهمترین شاخص فنی برای صندوقهای قابل معامله در بورس، بررسی فاصله قیمت تابلو با ارزش ذاتی آنهاست. قیمت معاملهشده صندوق روی تابلو باید نزدیک به «خالص ارزش داراییهای» (NAV) آن باشد. خرید صندوق با قیمتی بالاتر از ارزش ذاتی داراییها، به معنای خرید گران و پذیرش ریسک بیمورد است. سرمایهگذار هوشمند همیشه به دنبال خرید در قیمتهای منصفانه یا کمتر از ارزش ذاتی است.
۲. کیفیت و ترکیب داراییها
بررسی امیدنامه و گزارشهای ماهانه عملکرد صندوق ضروری است. باید دید مدیر صندوق منابع را در کدام شرکتها سرمایهگذاری کرده است؛ آیا تمرکز بر غولهای بنیادی و دارای سود نقدی پایدار است یا سهام شرکتهای کوچک و پرریسک؟ نهادهای مدیریت دارایی معتبر معمولاً با تکیه بر تیمهای تحلیلگر خبره، ترکیبی بهینه و متعادل از سهام ارزنده را در صندوقهای خود جای میدهند تا ریسک را به حداقل برسانند.
۳. قدرت نقدشوندگی و بازارگردانی
سهولت در ورود و خروج، یکی از ویژگیهای حیاتی یک سرمایهگذاری موفق است. حجم معاملات روزانه صندوق باید به اندازهای باشد که سرمایهگذار بتواند در هر زمان، دارایی خود را به پول نقد تبدیل کند. وجود بازارگردان قوی، متعهد و فعال که از ایجاد صفهای خرید و فروش کاذب جلوگیری کند، یکی از نشانههای اعتبار و کیفیت صندوق است.
چالشها و ریسکهای پنهان
اگرچه صندوقهای بخشی ابزارهای قدرتمندی هستند، اما سرمایهگذاران باید از ریسکهای خاص آنها نیز آگاه باشند. مهمترین ریسک، «ریسک عدم تنوع» است. در صندوقهای عمومی، افت یک صنعت با رشد صنعت دیگر جبران میشود؛ اما در صندوق بخشی، اگر یک ریسک سیستماتیک (مانند افزایش نرخ خوراک پتروشیمیها) رخ دهد، تمام داراییهای صندوق به صورت یکپارچه تحت تأثیر قرار میگیرند.
علاوه بر این، «خطای نگاه به گذشته» نیز رایج است؛ بسیاری از افراد زمانی جذب یک صندوق میشوند که بازدهی آن در ماههای گذشته بسیار بالا بوده است، در حالی که در بازار سرمایه، آینده مهم است نه گذشته.
جمعبندی
ظهور و گسترش صندوقهای بخشی، قواعد بازی را برای سرمایهگذاران حقیقی و حقوقی تغییر داده است. اکنون میتوان بهجای غرق شدن در جزئیات فنی و پیچیده صورتهای مالی تکسهمها، بر روی تصویر بزرگ اقتصاد تمرکز کرد. برای موفقیت در این مسیر، رعایت سه اصل زیر ضروری است:
۱. رصد هوشمندانه متغیرهای کلان: وضعیت نرخ ارز، قیمتهای جهانی و تحولات سیاسی را بسنجید تا زمان مناسب برای ورود به صنایع دلاری یا ریالی را تشخیص دهید.
۲. رعایت انضباط در معماری پرتفوی: با پایبندی به قانون هسته و پوسته، هیجان را کنترل کرده و ریسک سرمایهگذاری را مدیریت کنید.
۳. انتخاب بر مبنای ارزش ذاتی: صندوق را تنها زمانی انتخاب کنید که قیمت بازاری آن نسبت به خالص ارزش داراییها در محدوده ارزندهای قرار داشته باشد و دارای حباب قیمتی نباشد.
استفاده از تخصص نهادهای مالی معتبر مثل آسمان و بهرهگیری از ابزارهای سرمایهگذاری، مسیر امنتری را برای حفظ ارزش داراییها در برابر تورم و کسب بازدهی پایدار فراهم میکند.