پاسخ به این سوال بستگی به استراتژی زمانی شما دارد. اگر هدف شما حفظ نقدینگی برای مخارج روزمره و دسترسی سریع به پول نقد است، بانک با وجود تورم، همچنان گزینهای با ثبات در کوتاهمدت محسوب میشود. اما اگر با نگاه سرمایهگذاری به موضوع نگاه کنید، بانک عملاً بستری برای کاهش تدریجی ثروت شماست؛ چرا که نرخ بهره بانکی معمولاً از تورم واقعی عقب میماند و قدرت خرید شما را ذوب میکند.
در مقابل، بازار کریپتو و ارزهای دیجیتال به دلیل ماهیت ضد تورمی، نقشی مشابه طلای دیجیتال ایفا میکنند. تکنولوژی بلاکچین با حذف واسطههای دولتی، مالکیت کامل دارایی را به شما میسپارد و ریسکهایی مثل مسدود شدن حساب یا ورشکستگی نهادهای مالی را از بین میبرد. البته نباید فراموش کرد که نوسانات شدید، بخشی جداییناپذیر از این بازار است.
برای یک مدیریت دارایی هوشمند، نباید صفر یا صدی عمل کرد. استراتژی درست این است که هزینههای ضروری ۶ ماه آینده خود را در بانک نگه دارید تا نگران نوسانات ناگهانی نباشید، اما مازاد سرمایه را وارد بازار ارزهای دیجیتال کنید. با این ترکیب، هم نقدینگی خود را حفظ کردهاید و هم از پتانسیل رشد خیرهکننده تکنولوژی برای حفظ ارزش پولتان بهرهمند شدهاید.
۱. پارادایم شیفت مالی: از بانکداری سنتی تا اقتصاد غیرمتمرکز (DeFi)
سیستم مالی سنتی بر پایه اعتماد به نهاد واسط بنا شده است. ما پول خود را به بانک میسپاریم چون به دولت و سیستم نظارتی اعتماد داریم. اما بحرانهای مالی جهانی و تورمهای افسارگسیخته نشان دادند که این اعتماد میتواند آسیبپذیر باشد. در مقابل، ارزهای دیجیتال بر پایه پروتکلهای ریاضی و الگوریتمهای رمزنگاری عمل میکنند. این تغییر مسیر از اعتماد به انسان به اعتماد به کد، هسته اصلی تحولی است که سیستم پولی جهان را به دو نیم تقسیم کرده است.
در واقع، بانکداری متمرکز بر کنترل و نظارت شخص ثالث استوار است، در حالی که اقتصاد غیرمتمرکز یا همان دیفای، قدرت را به دست خود کاربر بازمیگرداند. این پارادایم شیفت به شما اجازه میدهد که بدون نیاز به اجازه از بانک یا هر نهاد دیگری، دارایی خود را مدیریت یا جابهجا کنید.
۲. نرخ بهره واقعی: چرا سود بانکی میتواند فریبنده باشد؟
بسیاری از سپردهگذاران با مشاهده عدد سود سالانه بانک، احساس امنیت میکنند؛ اما یک تحلیلگر اقتصادی به نرخ بهره واقعی توجه میکند. در واقع، سودی که بانک به شما اعلام میکند صرفاً یک عدد اسمی است و بدون در نظر گرفتن قدرت خرید، معنای دقیقی ندارد.نرخ بهره واقعی از فرمول زیر محاسبه میشود:
$$Real\\ Interest\\ Rate = Nominal\\ Interest\\ Rate – Inflation\\ Rate$$
به زبان ساده، نرخ بهره واقعی برابر است با نرخ سود اسمی منهای نرخ تورم. اگر بانک به شما ۲۰ درصد سود بدهد اما تورم جامعه ۴۰ درصد باشد، نرخ بهره واقعی شما منفی ۲۰ درصد است. این یعنی با وجود اینکه عدد موجودی حساب شما در حال افزایش است، اما قدرت خرید واقعی شما در انتهای سال ۲۰ درصد کمتر شده است.این دقیقاً همان نقطهای است که ارزهای دیجیتال شاخص مثل بیتکوین وارد عمل میشوند. از آنجایی که عرضه این داراییها محدود است و مانند پولهای فیات قابلیت چاپ بیرویه ندارند، در بلندمدت از کاهش ارزش دارایی در برابر تورم جلوگیری میکنند. در واقع، سرمایهگذار هوشمند به جای دلخوش کردن به سودهای اسمی بانکی، به دنبال داراییهایی است که نرخ بهره واقعی مثبت یا پتانسیل رشد فراتر از تورم را داشته باشند.تاثیر تورم بر سپردههای بانکی
زمانی که تورم سالانه از سود بانکی پیشی میگیرد، نرخ بهره واقعی منفی میشود. در این حالت، شما نه تنها سودی کسب نمیکنید، بلکه به صورت تدریجی در حال از دست دادن قدرت خرید خود هستید. بانکها با چاپ پول بدون پشتوانه توسط بانکهای مرکزی و سیاستهای پولی انبساطی، به کاهش ارزش پول ملی دامن میزنند. در چنین شرایطی، حفظ ارزش پول در بانک به یک چالش جدی تبدیل میشود.
۳. تحلیل تکنولوژی بلاکچین؛ امنیت در برابر تمرکز
یکی از بزرگترین دغدغههای کاربران، امنیت دارایی است. در سیستم بانکی، دارایی شما تحت کنترل یک نهاد مرکزی قرار دارد. اگر بانک ورشکست شود یا حساب شما به دلایل قانونی یا سیاسی مسدود گردد، دسترسی شما به اموالتان به طور کامل قطع خواهد شد. این یعنی شما مالک واقعی پول خود نیستید، بلکه صرفاً اجازه دسترسی به آن را دارید.
در مقابل، تکنولوژی بلاکچین امنیت را از طریق توزیع دادهها در سراسر شبکه تامین میکند. در این سیستم، هیچ نهاد یا سازمان مرکزی وجود ندارد که بتواند حساب شما را ببندد یا تراکنشهای شما را متوقف کند. تا زمانی که کلید خصوصی کیف پول خود را در اختیار داشته باشید، مالکیت مطلق دارایی متعلق به شماست.
در واقع، امنیت در دنیای ارز دیجیتال به معنای عدم امکان نفوذ و تغییر در سوابق تراکنشهاست. در حالی که امنیت بانکی به ثبات سیاسی و مالی یک کشور وابسته است، امنیت بلاکچین به قدرت ریاضیات و شبکه جهانی متصل است که در برابر سانسور و مصادره، مقاومت بسیار بالایی دارد.
امنیت در دنیای ارز دیجیتال
ارزهای دیجیتال معتبری مانند بیتکوین، از مکانیزمهای غیرمتمرکز استفاده میکنند. در اینجا «امنیت» به معنای عدم امکان تغییر در دفتر کل (Immutability) است. هیچ دولت یا نهادی نمیتواند شبکه بیتکوین را خاموش کند یا سکههای شما را مصادره نماید (به شرط رعایت اصول نگهداری در کیف پولهای شخصی). با این حال، نباید از ریسک بازار کریپتو و خطرات ناشی از گم کردن کلیدهای خصوصی یا کلاهبرداریهای سایبری غافل شد.
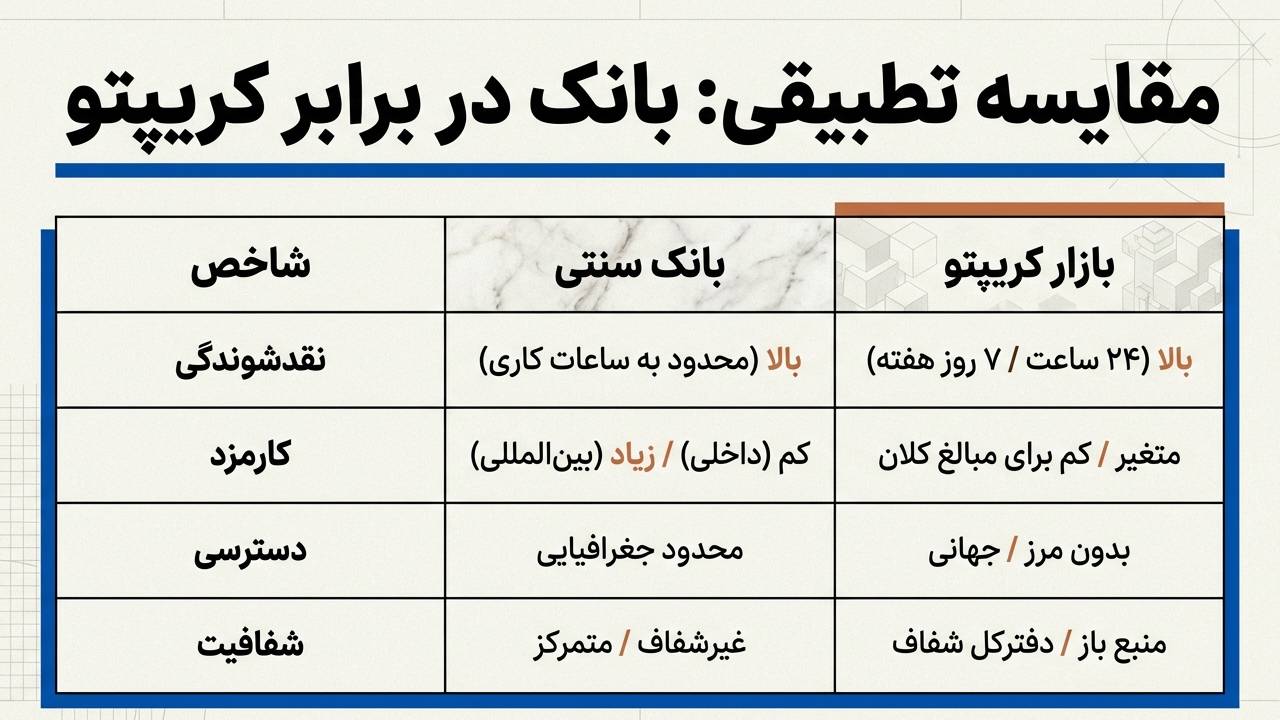
۴. مقایسه تطبیقی: بانک در مقابل ارز دیجیتال
برای درک بهتر تفاوتهای این دو حوزه، جدول زیر فاکتورهای حیاتی تصمیمگیری را از نگاه یک سرمایهگذار هوشمند مقایسه میکند. این مقایسه نشان میدهد که هر یک از این بسترها برای چه بخشی از نیازهای مالی شما مناسب هستند:
| شاخص مقایسه | سیستم بانکی سنتی | بازار ارزهای دیجیتال |
| نقدشوندگی | بسیار بالا (محدود به ساعات کاری و سقف برداشت روزانه) | بسیار بالا (فعال در ۲۴ ساعت شبانهروز و ۷ روز هفته) |
| کارمزد | برای تراکنشهای داخلی ارزان، اما برای حوالههای بینالمللی بسیار گران | متغیر بر اساس ترافیک شبکه، اما برای جابهجایی مبالغ کلان بسیار ارزان |
| دسترسی | محدود به جغرافیای خاص، سیستم نظارت دولتی و احراز هویت پیچیده | فرامرزی، بدون مرز و عدم نیاز به تاییدیه از نهادهای واسط |
| پایداری ارزش | کاهش تدریجی قدرت خرید به دلیل سیاستهای تورمی و چاپ پول | نوسانات قیمتی شدید در کوتاهمدت اما پتانسیل رشد بالا در بلندمدت |
| شفافیت | سیستم متمرکز که جزئیات آن تنها در اختیار بانک و دولت است | سیستم متنباز که تمام تراکنشها در آن قابل رهگیری و شفاف است |
۵. امنیت کدامیک در بلندمدت بیشتر است؟
پاسخ به این سوال کاملاً بستگی به تعریف شما از مفهوم امنیت دارد. اگر امنیت را در ثبات قیمت و نوسان کم میبینید، بانک در کشورهایی که تورم پایینی دارند گزینه امنتری به شمار میرود. اما اگر امنیت را از زاویه حفظ قدرت خرید و مالکیت مطلق دارایی بررسی کنید، ارزهای دیجیتال و به خصوص بیتکوین به دلیل محدودیت عرضه ۲۱ میلیونی در بلندمدت برتری چشمگیری دارند.
در سیستم بانکی، دارایی شما همواره تحت ریسک تورم ناشی از چاپ پول بدون پشتوانه قرار دارد. این یعنی حتی اگر عدد موجودی شما ثابت بماند، ارزش واقعی آن کم میشود. در مقابل، مدل اقتصادی ارزهای دیجیتال معتبر بر پایه کمیابی طراحی شده است. این ویژگی باعث میشود که دارایی دیجیتال به طور مستقیم با منطق عرضه و تقاضا در علم اقتصاد هماهنگ باشد و بر خلاف پولهای فیات، با گذشت زمان دچار تورم ناشی از عرضه دستوری نشود.
بنابراین، برای کسی که به دنبال حفظ ارزش دارایی خود در بازههای زمانی ده ساله و بیشتر است، امنیت به معنای ضد تورم بودن است؛ هدفی که سیستمهای بانکی سنتی به دلیل وابستگی به سیاستهای پولی دولتها، به سختی میتوانند آن را برآورده کنند.
۶. آیا ارز دیجیتال برای سرمایههای کوچک مناسب است؟
یکی از مزایای اصلی بازار کریپتو، قابلیت خرد شدن یا همان تقسیمپذیری دارایی است. در بازارهای سنتی مانند مسکن، خودرو یا حتی برخی حسابهای ویژه بانکی و صندوقهای سرمایهگذاری، شما برای ورود نیاز به یک حداقل سرمایه کلان دارید. اما در دنیای ارزهای دیجیتال، این مانع بزرگ از میان برداشته شده است.
شما میتوانید با مبالغ بسیار ناچیز، حتی با مبالغی کمتر از ۱۰ دلار، بخشی از یک بیتکوین یا هر ارز دیجیتال دیگری را خریداری کنید. این ویژگی منحصربهفرد باعث میشود که تمامی اقشار جامعه با هر سطح درآمدی بتوانند از پتانسیل رشد این بازار و حفظ ارزش پول خود بهرهمند شوند. در واقع، دموکراتیزه شدن ثروت به این معناست که دیگر برای سرمایهگذار بودن، نیازی به ثروتمند بودن ندارید.
البته باید به این نکته توجه داشت که ورود با سرمایههای کوچک نیز مشروط به آموزشهای لازم است. مدیریت ریسک در مبالغ کم به شما اجازه میدهد تا با تجربه عملی در بازار، به تدریج دانش خود را افزایش داده و سبد داراییتان را بزرگتر کنید. این انعطافپذیری در میزان ورود، بزرگترین مزیت ارز دیجیتال نسبت به سیستمهای بانکی و سرمایهگذاریهای سنگین کلاسیک است.
۷. ریسک بازار کریپتو: واقعیتی که نباید نادیده گرفت
رعایت صداقت در تحلیل مالی ایجاب میکند که بگوییم بازار کریپتو برای هر نوع سرمایهگذاری مناسب نیست. نوسانات قیمتی در این بازار بسیار شدید است و گاهی ارزش یک دارایی ممکن است در یک شبانهروز بیش از ۲۰ درصد کاهش یابد. این دقیقاً نقطه مقابل بانک است؛ جایی که اصل پول شما توسط دولتها تا سقف مشخصی تضمین میشود و نوسان عددی در آن معنایی ندارد.
در دنیای دیجیتال، مسئولیت نهایی امنیت و نگهداری دارایی صد در صد بر عهده خود فرد است. در سیستم بانکی اگر رمز خود را فراموش کنید، با کارت ملی به شعبه مراجعه میکنید، اما در بازار ارز دیجیتال، اشتباه در ارسال به آدرس غلط یا گم کردن کلمات بازیابی کیف پول، به معنای از دست رفتن همیشگی سرمایه است. همچنین، افتادن در دام پروژههای کلاهبرداری و پانزی که وعده سودهای نجومی میدهند، از دیگر خطرات جدی این حوزه است.
بنابراین، پیش از ورود به این بازار باید بپذیرید که در ازای کسب آزادی مالی و سود احتمالی بالاتر، ریسکهای بزرگتری را هم جابهجا میکنید. این بازار تنها برای کسانی مناسب است که قدرت تحلیل نوسانات را دارند و با مدیریت سرمایه صحیح، اجازه نمیدهند اشتباهات فردی یا تلاطمات بازار، کل زندگی مالی آنها را تحت تاثیر قرار دهد.
- آیا ارز دیجیتال قانونی است؟
وضعیت قانونی در هر کشور متفاوت است؛ اما در اکثر نقاط جهان، نگهداری ارز دیجیتال به عنوان یک کالا یا دارایی پذیرفته شده است . در ایران نیز قانونی برای ممنوعیت ارزهای دیجیتال ثبت نشده است.
- برای شروع، چقدر از داراییام را وارد کریپتو کنم؟
طبق استانداردهای مدیریت ریسک در فینتک، پیشنهاد میشود افراد مبتدی تنها ۱ تا ۵ درصد از کل دارایی خود را به ارزهای دیجیتال اختصاص دهند.
- بهترین روش برای حفظ ارزش پول در ایران چیست؟
با توجه به نرخ تورم داخلی، ترکیبی از داراییهای سخت (طلا، ارز دیجیتال معتبر) و سپردههای بانکی برای هزینههای جاری، منطقیترین استراتژی است.
نتیجهگیری
در اقتصاد نوین، ایجاد دوقطبی میان بانک یا ارز دیجیتال یک اشتباه تحلیلی است. بهترین رویکرد برای یک سرمایهگذار هوشمند، استفاده از استراتژی تنوعبخشی است. در واقع، شما نباید تمام دارایی خود را در یک بستر متمرکز کنید، بلکه باید از مزایای هر دو سیستم به نفع خود بهره ببرید.
برای اجرای یک برنامه مالی موفق، میتوانید از این فرمول استفاده کنید:
- بانک: بخشی از دارایی را برای نقدینگی فوری و پوشش هزینههای ضروری ۶ ماه آینده در بانک نگه دارید. این کار امنیت روانی شما را در برابر نوسانات ناگهانی بازار تامین میکند.
- ارز دیجیتال: مازاد سرمایه خود را به عنوان یک دارایی استراتژیک برای مقابله با تورم و بهرهمندی از رشد تکنولوژی بلاکچین، به سبد بلندمدت خود اضافه کنید.
فراموش نکنید که در دنیای مالی، دانش و آگاهی بزرگترین دارایی شماست. پیش از هر اقدامی، روی آموزش خود سرمایهگذاری کنید تا ریسکهای احتمالی را به حداقل برسانید و آگاهانه در مسیر ثروتآفرینی گام بردارید. آینده مالی شما نه در انتخاب یکی از این دو، بلکه در ترکیب هوشمندانه آنها نهفته است.